Почему при внутреннем совместительстве НДФЛ в целом рассчитан правильно, но сумма «на руки» по каждому рабочему месту отличается от ожидаемой?
Почему при внутреннем совместительстве НДФЛ в целом рассчитан правильно, но сумма «на руки» по каждому рабочему месту отличается от ожидаемой?
Ситуация. Одно физическое лицо работает в организации по основному месту и по внутреннему совместительству. При авансе НДФЛ распределяется ожидаемо, а при окончательном расчете большая часть удержания попадает на совместительство. Совокупный налог по физлицу может быть правильным, но выплаты по рабочим местам выглядят неверно.
Причина проверки. Для налогового учета ключевым является физическое лицо и совокупная налоговая база у одного налогового агента. При этом ведомости и взаиморасчеты в ЗУП ведутся также по рабочим местам, поэтому техническое распределение налога влияет на сумму выплаты по каждому месту.
Что сделать: 1) открыть расшифровку начисления и НДФЛ по физлицу; 2) сопоставить основной договор и совместительство; 3) проверить итоговый налог и его распределение в ведомости; 4) не корректировать налоговые регистры вручную; 5) зафиксировать воспроизводимый пример и версию ЗУП; 6) при согласовании использовать обработку перераспределения только после окончательного расчета зарплаты.
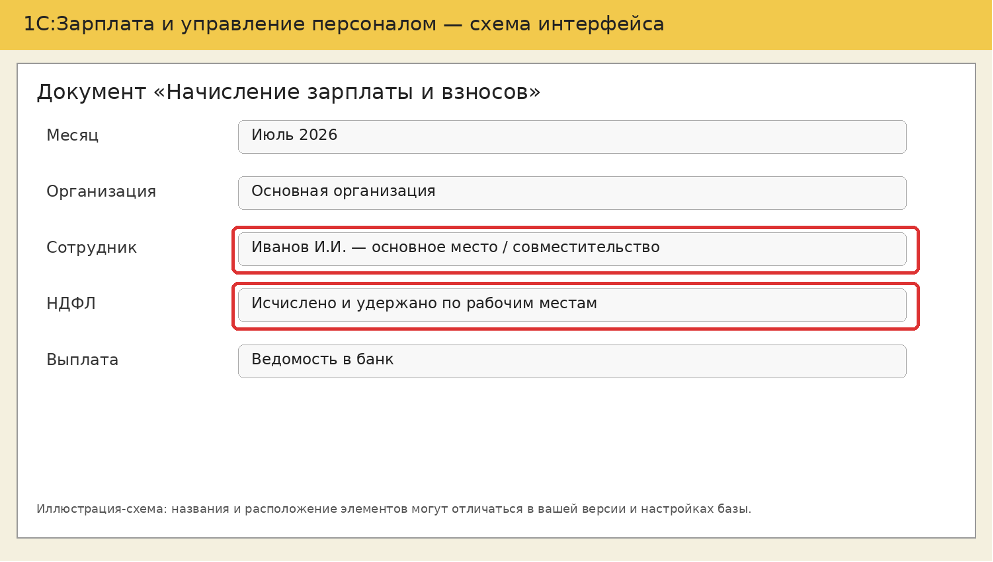
Рисунок 1. Схема проверки НДФЛ в документе начисления (не снимок реальной базы).
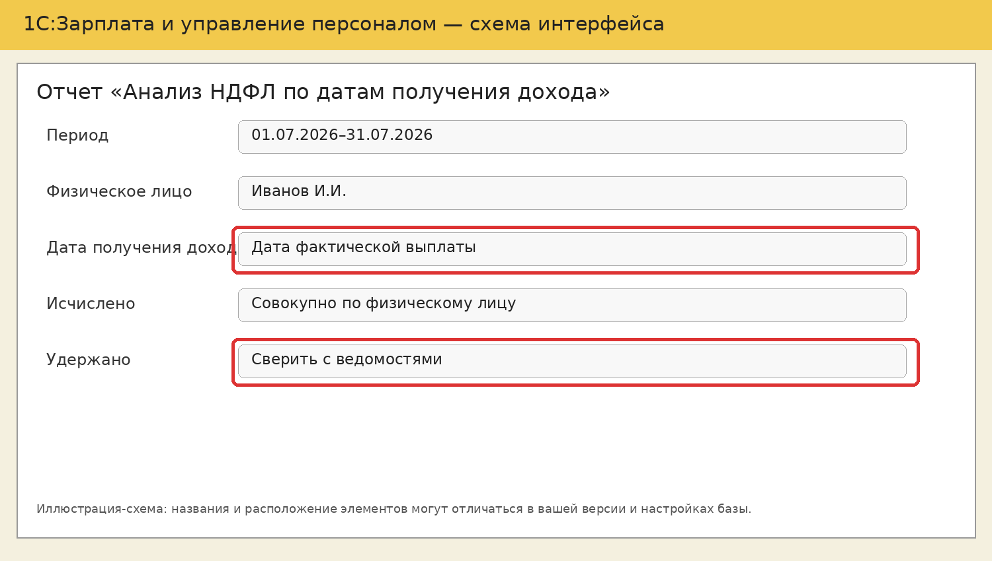
Рисунок 2. Схема отчета для сверки дат дохода и удержания (не снимок реальной базы).
Результат проверки. Если общий НДФЛ по физлицу верен, но распределение между рабочими местами нарушает согласованный порядок выплат, это следует учитывать как отдельную техническую проблему взаиморасчетов. До появления подтвержденного исправления необходимо применять контролируемое временное решение и сохранять протокол выполненной корректировки.
10.08.2026